Что такое УСН «Доходы минус расходы»: кому подходит, как считать налог и когда этот режим выгоднее
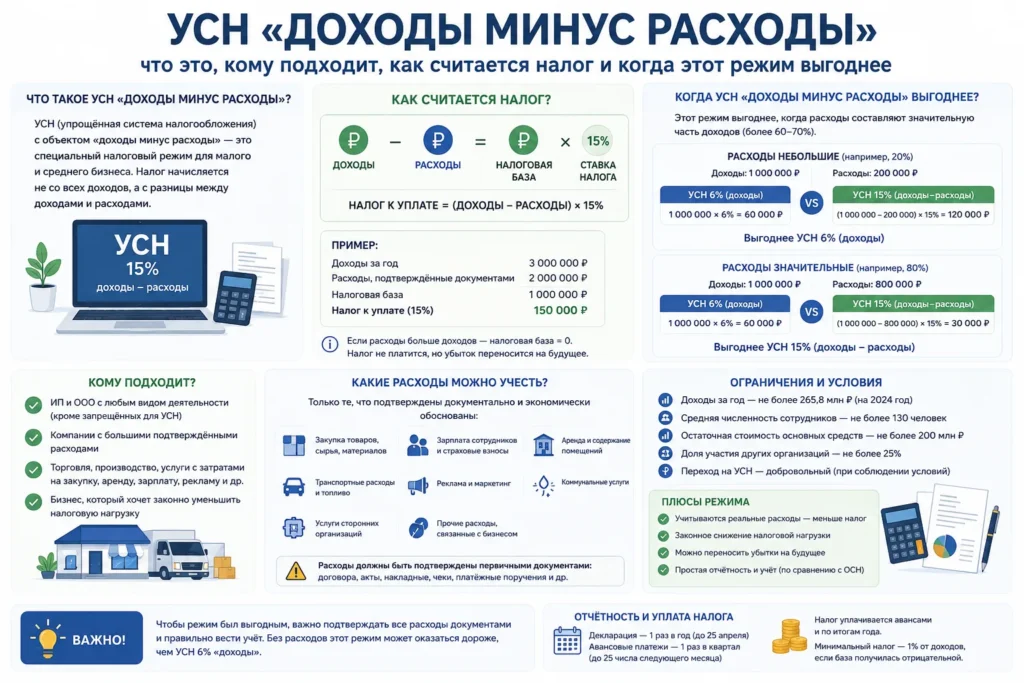
УСН «Доходы минус расходы» — это один из вариантов упрощенной системы налогообложения (УСН), при котором предприниматель или организация платит налог не со всей выручки, а только с разницы между доходами и подтвержденными расходами.
Этот режим подходит тем, у кого расходы составляют значительную часть выручки: торговым компаниям, производителям, строительным организациям, кафе, сервисным предприятиям и многим другим.
Разберем, как работает УСН «Доходы минус расходы», какие расходы можно учитывать, кому подходит этот режим и когда он действительно помогает экономить на налогах.
Что такое УСН «Доходы минус расходы»
При данном режиме объектом налогообложения является прибыль, рассчитанная по формуле:
Доходы – Расходы = Налоговая база
С полученной суммы уплачивается налог.
Стандартная ставка составляет 15%, однако в большинстве регионов России она может быть снижена до 5% (а иногда и ниже) для отдельных видов деятельности. Поэтому перед регистрацией бизнеса стоит изучить региональное законодательство.
Кто может применять УСН «Доходы минус расходы»
Режим доступен:
индивидуальным предпринимателям;
обществам с ограниченной ответственностью.
При этом должны соблюдаться ограничения, установленные Налоговым кодексом РФ:
годовой доход не должен превышать установленный законом лимит;
численность работников должна соответствовать требованиям законодательства;
организация не должна заниматься видами деятельности, которым применение УСН запрещено.
Какие расходы можно учитывать
Главное преимущество режима — возможность уменьшить налоговую базу на расходы.
Но учитывать можно не любые расходы, а только те, которые:
перечислены в Налоговом кодексе;
экономически обоснованы;
связаны с предпринимательской деятельностью;
подтверждены документами;
фактически оплачены.
Наиболее распространенные расходы:
закупка товаров;
сырье и материалы;
аренда помещений;
заработная плата сотрудников;
страховые взносы;
услуги бухгалтеров, юристов и консультантов;
реклама;
транспортные расходы;
связь и интернет;
приобретение оборудования;
обслуживание техники;
программное обеспечение;
банковское обслуживание.
Если расход отсутствует в перечне Налогового кодекса или не подтвержден документально, налоговая инспекция может исключить его из расчета.
Как рассчитывается налог
Пример.
Предприниматель получил доход 10 000 000 рублей.
Подтвержденные расходы составили 7 000 000 рублей.
Налоговая база:
10 000 000 – 7 000 000 = 3 000 000 рублей.
При ставке 15% налог составит:
3 000 000 × 15% = 450 000 рублей.
Именно поэтому данный режим особенно выгоден бизнесу с высокими расходами.
Минимальный налог
Даже если организация получила убыток или очень небольшую прибыль, существует правило минимального налога.
Он составляет 1% от доходов.
Например:
доход — 8 млн рублей;
расходы — 8,2 млн рублей.
Несмотря на убыток, предприниматель обязан заплатить минимальный налог:
8 000 000 × 1% = 80 000 рублей.
Такое правило действует для большинства налогоплательщиков на данном режиме.
Когда выгодно выбирать УСН «Доходы минус расходы»
Этот режим обычно выгоден, если расходы составляют около 60% и более от доходов.
Например:
строительство;
производство;
торговля;
мебельное производство;
рестораны и кафе;
автосервисы;
логистика;
гостиничный бизнес;
сельское хозяйство.
Во всех этих сферах расходы являются существенными, поэтому налоговая нагрузка часто оказывается ниже, чем при УСН «Доходы».
Когда лучше выбрать УСН «Доходы»
Если расходы небольшие или их сложно документально подтвердить, выгоднее применять УСН с объектом «Доходы».
Это характерно для:
консультантов;
юристов;
дизайнеров;
программистов;
маркетологов;
фотографов;
репетиторов;
большинства специалистов, оказывающих услуги.
В подобных видах деятельности основные затраты минимальны, поэтому учитывать расходы зачастую нецелесообразно.
Преимущества УСН «Доходы минус расходы»
Основные плюсы режима:
налог рассчитывается только с прибыли;
можно существенно снизить налоговую нагрузку;
подходит для большинства видов бизнеса с высокими расходами;
сниженные ставки действуют во многих регионах;
проще учет по сравнению с общей системой налогообложения.
Недостатки режима
Следует учитывать и особенности:
необходимо собирать документы по каждому расходу;
налоговая может исключить неподтвержденные расходы;
бухгалтерский учет становится сложнее;
требуется постоянно контролировать правильность оформления первичных документов;
действует минимальный налог 1% от доходов даже при убытке.
Частые ошибки предпринимателей
Наиболее распространенные ошибки:
отсутствие подтверждающих документов;
учет расходов, не предусмотренных законодательством;
неправильное оформление договоров и актов;
несвоевременная оплата расходов;
выбор режима без предварительного расчета налоговой нагрузки.
Перед регистрацией бизнеса рекомендуется заранее спрогнозировать предполагаемые доходы и расходы, чтобы выбрать наиболее выгодный вариант налогообложения.
Что выгоднее: УСН «Доходы» или УСН «Доходы минус расходы»
Однозначного ответа нет.
Если расходы небольшие, чаще всего выгоднее УСН «Доходы».
Если же расходы занимают значительную часть выручки, обычно выгоднее УСН «Доходы минус расходы».
Поэтому выбор режима налогообложения лучше делать после подготовки финансового плана и расчета предполагаемой налоговой нагрузки.
Заключение
УСН «Доходы минус расходы» — один из самых популярных налоговых режимов среди малого и среднего бизнеса. Он позволяет платить налог только с прибыли и значительно снижает налоговую нагрузку при наличии существенных подтвержденных расходов.
Однако этот режим требует более тщательного ведения учета, хранения первичных документов и правильного оформления всех хозяйственных операций. Перед выбором системы налогообложения рекомендуется рассчитать предполагаемые доходы, расходы и сумму налога по каждому варианту, чтобы выбрать наиболее выгодный режим именно для вашего бизнеса.