Что такое НДС: простыми словами, кто платит, какие ставки действуют и как работает налог
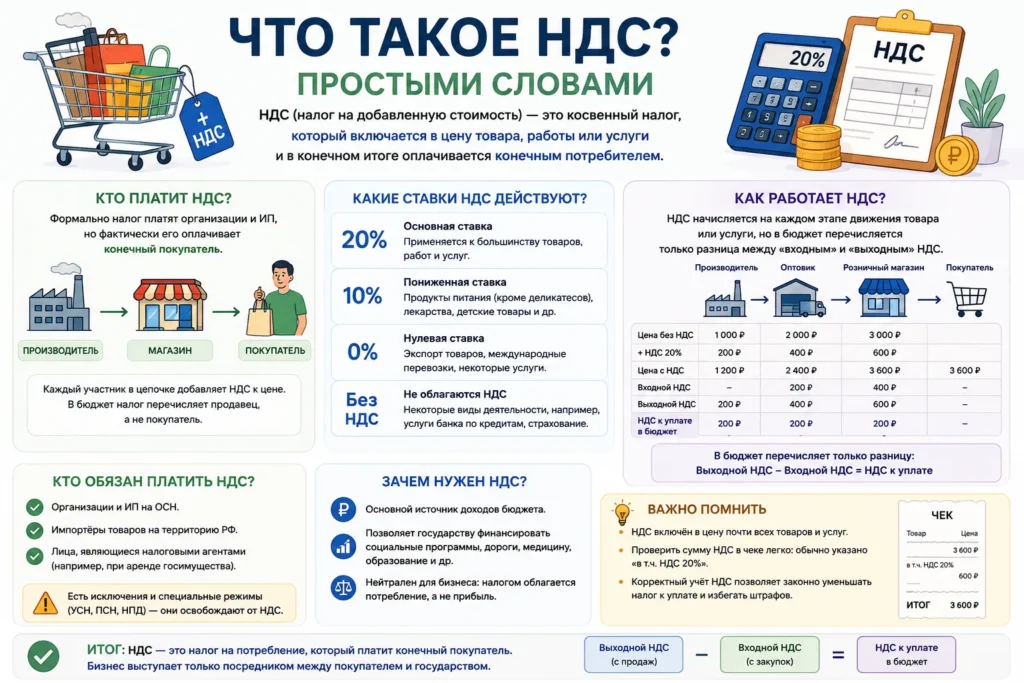
НДС (налог на добавленную стоимость) — это один из основных косвенных налогов в России. Его особенность заключается в том, что фактически налог оплачивает конечный покупатель товара или услуги, а продавец лишь начисляет, собирает и перечисляет его в бюджет. Практически каждый человек сталкивается с НДС ежедневно, покупая продукты, одежду, бытовую технику, мебель или оплачивая различные услуги. Цена товара в магазине уже включает этот налог.
Для предпринимателей НДС является одной из самых сложных тем в бухгалтерском и налоговом учете, поэтому еще до открытия бизнеса важно понимать, кому необходимо работать с НДС, а кому выгоднее применять специальные налоговые режимы.
Как работает НДС простыми словами
Представим цепочку продажи товара.
Производитель изготовил стол и продал его оптовику за 120 000 рублей, включая НДС.
Оптовик затем продал этот стол магазину за 180 000 рублей, а магазин конечному покупателю — за 240 000 рублей. Каждый участник цепочки перечисляет государству налог только с добавленной стоимости, которую он создал. Именно поэтому налог называется налогом на добавленную стоимость.
Кто обязан платить НДС
Плательщиками НДС являются:
- организации на общей системе налогообложения (ОСНО);
- большинство индивидуальных предпринимателей на ОСНО;
- компании и ИП, ввозящие товары из-за границы;
- организации, которые добровольно решили платить НДС;
- некоторые предприниматели на специальных режимах в случаях, предусмотренных законодательством.
Кто может работать без НДС
Во многих случаях предприниматель вообще может не работать с НДС.
Это касается большинства компаний и ИП, применяющих:
- УСН «Доходы»;
- УСН «Доходы минус расходы»;
- ПСН (патент);
- НПД (самозанятость).
Однако законодательство предусматривает отдельные случаи, когда даже на специальных режимах может возникнуть обязанность по уплате НДС.
Какие ставки НДС действуют
В России применяются несколько ставок.
20%
Основная ставка.
Используется для большинства товаров, работ и услуг.
Например:
- бытовая техника;
- мебель;
- автомобили;
- строительные материалы;
- большинство услуг.
10%
Применяется к социально значимым товарам.
Например:
- большинство продуктов питания;
- детские товары;
- лекарства;
- медицинские изделия;
- некоторые печатные издания.
0%
Используется в отдельных случаях.
Наиболее распространенный пример — экспорт товаров за пределы России.
Применение нулевой ставки требует документального подтверждения.
Что такое входящий и исходящий НДС
При работе с НДС существуют два понятия.
Исходящий НДС
Это налог, который предприниматель начисляет своим покупателям.
Например:
Продали товар за 120 000 рублей.
Из этой суммы часть составляет НДС, который впоследствии необходимо перечислить государству.
Входящий НДС
Это налог, который предприниматель сам заплатил своим поставщикам при покупке товаров, оборудования, материалов или услуг.
При соблюдении условий его можно принять к вычету.
Что такое налоговый вычет по НДС
Главная особенность НДС заключается в возможности уменьшить сумму налога.
Например.
Компания:
- приобрела материалы за 600 000 рублей с НДС;
- изготовила продукцию;
- продала ее за 1 200 000 рублей с НДС.
Государству перечисляется не весь начисленный налог, а разница между:
- начисленным НДС;
- НДС, уплаченным поставщикам.
Это и называется налоговым вычетом по НДС.
Когда НДС становится проблемой
- Работа с НДС требует:
- правильного оформления счетов-фактур;
- ведения книги покупок;
- ведения книги продаж;
- своевременной сдачи декларации;
- подтверждения права на налоговые вычеты.
Ошибки могут привести к:
- отказу в вычете;
- начислению пеней;
- налоговым штрафам;
- дополнительным проверкам со стороны налоговых органов.
Поэтому многие начинающие предприниматели предпочитают сначала использовать специальные налоговые режимы без НДС.
Когда выгодно работать с НДС
НДС далеко не всегда является недостатком.
Работа с НДС может быть выгодна, если:
- ваши основные клиенты — крупные компании;
- заказчики сами являются плательщиками НДС и заинтересованы в налоговом вычете;
- вы участвуете в государственных закупках;
- работаете с производственными предприятиями;
- закупаете товары и материалы с большим объемом входящего НДС.
Во многих сферах бизнеса наличие НДС является преимуществом при выборе поставщика.
Когда лучше работать без НДС
Специальные налоговые режимы часто выгоднее, если:
- клиентами являются физические лица;
- вы оказываете услуги населению;
- только начинаете бизнес;
- расходы невелики;
- важно максимально упростить бухгалтерский учет.
Какие документы связаны с НДС
При работе с НДС предприниматели оформляют:
- счета-фактуры;
- книги покупок;
- книги продаж;
- декларацию по НДС;
- первичные бухгалтерские документы.
Большинство этих процессов сегодня автоматизировано современными бухгалтерскими программами.
Частые ошибки начинающих предпринимателей
Наиболее распространенные ошибки:
- выбор ОСНО без понимания последствий работы с НДС;
- неверное оформление счетов-фактур;
- несвоевременная сдача декларации;
- неправильный расчет налоговых вычетов;
- отсутствие подтверждающих документов для применения вычетов.
Часто задаваемые вопросы
Нужно ли платить НДС при УСН?
В большинстве случаев нет. Однако законодательством предусмотрены отдельные ситуации, когда обязанность по уплате НДС возникает даже у налогоплательщиков на УСН.
Можно ли добровольно работать с НДС?
Да. В некоторых случаях это необходимо для сотрудничества с крупными заказчиками и участия в тендерах
Кто фактически оплачивает НДС?
Экономически налог несет конечный покупатель, так как НДС уже включен в стоимость товара или услуги.
Можно ли уменьшить сумму НДС?
Да. При соблюдении требований законодательства налог можно уменьшить на сумму входящего НДС, принятого к вычету.
Заключение
НДС — один из ключевых налогов российской налоговой системы. Для одних предпринимателей работа с ним является обязательной, а для других — добровольным выбором, который может повысить конкурентоспособность при работе с корпоративными клиентами.
Перед регистрацией бизнеса важно заранее определить, какая система налогообложения подходит именно вашей деятельности. Если ваши клиенты — преимущественно физические лица, специальные налоговые режимы зачастую позволяют существенно упростить учет. Если же вы планируете сотрудничать с крупными компаниями, государственными заказчиками или производственными предприятиями, работа с НДС может стать необходимым условием успешного развития бизнеса.