Патентная система налогообложения (ПСН): что это такое, кто может применять и стоит ли выбирать патент
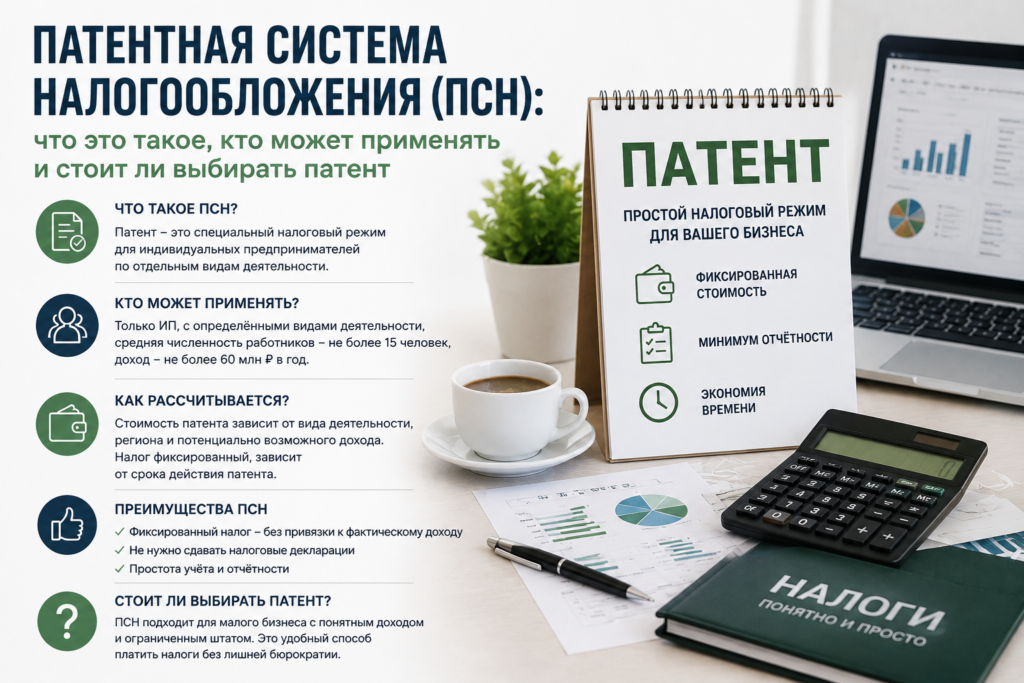
Патентная система налогообложения (ПСН) — это специальный налоговый режим, который могут применять только индивидуальные предприниматели (ИП). Вместо расчета налога с фактических доходов предприниматель приобретает патент на определенный вид деятельности и заранее оплачивает фиксированную сумму налога.
Главная особенность патента заключается в том, что размер налога зависит не от того, сколько предприниматель реально заработал, а от потенциально возможного дохода, установленного законом субъекта Российской Федерации.
Именно поэтому для одних видов бизнеса патент оказывается одним из самых выгодных налоговых режимов, а для других — может оказаться экономически нецелесообразным.
Кто может применять патент
Патент доступен исключительно индивидуальным предпринимателям. ООО применять ПСН не могут. Кроме того, необходимо соблюдать требования Налогового кодекса РФ:
зарегистрироваться в качестве ИП;
заниматься видом деятельности, разрешенным для применения ПСН;
соблюдать ограничения по численности работников;
соблюдать установленный лимит доходов;
вести деятельность на территории субъекта РФ, где получен патент.
Если предприниматель перестает соответствовать установленным требованиям, право на применение патента утрачивается.
Какие виды деятельности подходят для патента
Не вся предпринимательская деятельность может осуществляться на ПСН. Перечень видов деятельности установлен Налоговым кодексом РФ и может расширяться законами субъектов РФ.
Наиболее распространенные виды деятельности:
бытовые услуги;
ремонт помещений и техники;
парикмахерские и косметические услуги;
грузовые и пассажирские перевозки;
фотография;
сдача недвижимости в аренду;
репетиторство;
разработка программного обеспечения (в некоторых регионах);
производство отдельных видов продукции;
розничная торговля;
общественное питание.
Перед оформлением патента необходимо проверить, разрешен ли конкретный вид деятельности именно в вашем регионе.
Кто не сможет применять патент
ПСН не подойдет:
обществам с ограниченной ответственностью;
предпринимателям, осуществляющим деятельность, отсутствующую в перечне ПСН;
тем, кто превышает установленный лимит доходов;
предпринимателям, нарушившим ограничения по численности работников.
В таких случаях придется перейти на другой налоговый режим.
Как оформить патент
Процедура достаточно проста.
Шаг 1. Зарегистрировать ИП
Если предприниматель еще не зарегистрирован, сначала необходимо оформить статус индивидуального предпринимателя.
Шаг 2. Выбрать вид деятельности
Необходимо убедиться, что выбранный ОКВЭД соответствует деятельности, допускаемой для применения ПСН.
Шаг 3. Подать заявление
Заявление подается в налоговую инспекцию:
при регистрации ИП;
либо позднее — не менее чем за 10 рабочих дней до начала применения патента.
Подать заявление можно:
через личный кабинет налогоплательщика;
через МФЦ;
лично;
через представителя;
почтой;
в электронном виде.
Шаг 4. Получить патент
Налоговая инспекция рассматривает заявление и выдает патент либо принимает решение об отказе при наличии оснований.
На какой срок можно оформить патент
Патент оформляется:
от одного месяца;
до двенадцати месяцев.
Если деятельность ведется постоянно, предприниматели часто оформляют патент сразу на календарный год.
Если деятельность сезонная, можно приобрести патент только на необходимый период.
Сколько стоит патент
Стоимость патента рассчитывается не исходя из реальной прибыли. За основу берется потенциально возможный доход по конкретному виду деятельности, установленный законом субъекта РФ. Поэтому стоимость одного и того же патента в разных регионах может существенно отличаться. Перед оформлением рекомендуется воспользоваться официальным калькулятором ФНС для расчета стоимости.
Нужно ли сдавать налоговую декларацию
Одно из главных преимуществ ПСН — отсутствие налоговой декларации по самому патенту.
Однако предприниматель обязан:
вести книгу учета доходов;
хранить подтверждающие документы;
соблюдать кассовую дисциплину, если она применяется;
своевременно уплачивать страховые взносы;
сдавать отчетность за работников при их наличии.
Можно ли совмещать патент с другими налоговыми режимами
Да.
Патент можно совмещать:
с упрощенной системой налогообложения (УСН);
с общей системой налогообложения (ОСНО).
Например, магазин может работать на УСН, а сдача собственного помещения в аренду — на патенте.
Главное — вести раздельный учет по разным режимам налогообложения.
Преимущества патентной системы
Основные плюсы ПСН:
простое администрирование;
отсутствие налоговой декларации;
заранее известная сумма налога;
возможность существенно снизить налоговую нагрузку;
удобство для малого бизнеса;
возможность оформить патент только на сезон.
Для многих небольших предприятий это один из самых простых налоговых режимов.
Недостатки патента
Следует учитывать и ограничения:
применять могут только ИП;
действует только для определенных видов деятельности;
стоимость патента необходимо оплачивать независимо от фактической прибыли;
существуют ограничения по доходам и численности работников;
стоимость патента различается по регионам.
Если бизнес приносит небольшой доход или временно не работает, налог по патенту все равно придется заплатить.
Стоит ли выбирать патент
Однозначного ответа нет.
ПСН особенно выгоден, если:
деятельность входит в перечень разрешенных;
доход значительно превышает потенциальный доход, заложенный при расчете стоимости патента;
предприниматель хочет максимально упростить налоговый учет;
бизнес работает стабильно.
Если же доходы нерегулярные или ожидается небольшой объем деятельности, стоит сравнить налоговую нагрузку на ПСН и УСН. Во многих случаях упрощенная система может оказаться выгоднее. Перед выбором режима рекомендуется выполнить предварительный расчет налоговой нагрузки с учетом предполагаемой выручки, расходов, страховых взносов и региональных особенностей.
Часто задаваемые вопросы
Можно ли ООО работать на патенте?
Нет. Патентная система предназначена только для индивидуальных предпринимателей.
Нужно ли платить налог, если дохода не было?
Да. Стоимость патента не зависит от фактически полученного дохода.
Можно ли иметь несколько патентов?
Да. Предприниматель вправе оформить несколько патентов на разные виды деятельности или для работы в разных регионах, если это допускается законодательством.
Можно ли перейти на патент после регистрации ИП?
Да. Для этого необходимо подать заявление в налоговый орган не позднее чем за 10 рабочих дней до начала применения ПСН.
Заключение
Патентная система налогообложения — один из самых простых и удобных специальных налоговых режимов для индивидуальных предпринимателей. Она позволяет заранее знать размер налоговой нагрузки, не сдавать налоговую декларацию по ПСН и значительно упростить ведение бизнеса.
Однако патент подходит не всем. Перед его оформлением необходимо проверить, соответствует ли деятельность требованиям законодательства, сравнить стоимость патента с другими налоговыми режимами и оценить экономическую выгоду. В большинстве случаев такой предварительный анализ позволяет выбрать оптимальную систему налогообложения и избежать лишних расходов.