Подушка безопасности в бизнесе: зачем нужна, как создать и сколько денег держать в резерве
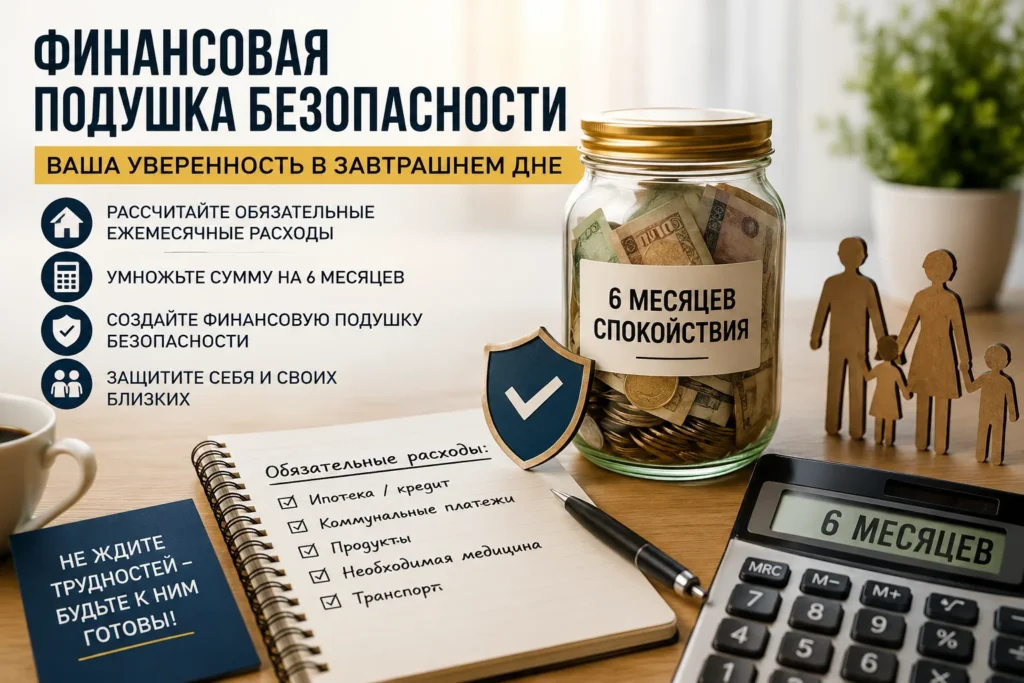
Подушка безопасности в бизнесе: финансовый резерв, который может спасти компанию.
Любой предприниматель сталкивается с неожиданными расходами. Потеря крупного клиента, кассовый разрыв, штрафы, ошибки сотрудников, просрочка оплаты со стороны заказчиков, поломка оборудования или неудачная маркетинговая кампания способны за несколько недель поставить даже прибыльную компанию на грань банкротства.
Именно поэтому одним из важнейших элементов финансового управления является подушка безопасности бизнеса — резерв денежных средств, предназначенный для покрытия непредвиденных расходов и временных финансовых трудностей.
Компании, имеющие резервный фонд, гораздо легче переживают кризисы, продолжают выплачивать зарплату сотрудникам, исполнять обязательства перед поставщиками и сохраняют устойчивость даже при временном снижении доходов.
Что такое подушка безопасности бизнеса
Подушка безопасности — это денежный резерв, который не участвует в ежедневной деятельности компании и используется исключительно в чрезвычайных ситуациях. Ее задача — не приносить прибыль, а обеспечить бизнесу время для принятия правильных управленческих решений без паники и срочного поиска кредитов. Такие средства позволяют избежать:
кассовых разрывов;
задержек выплаты заработной платы;
просрочек перед поставщиками;
начисления штрафов и пеней;
вынужденной продажи имущества;
дорогих кредитов и займов.
Подушка безопасности — это страховка бизнеса от собственных ошибок и внешних обстоятельств.
Какие расходы покрывает резервный фонд
Из резервного счета можно финансировать:
выплату заработной платы;
аренду помещений;
обязательные налоги;
коммунальные платежи;
экстренный ремонт оборудования;
судебные расходы;
возврат денежных средств клиентам;
устранение последствий ошибок сотрудников;
временное падение продаж;
потерю крупных клиентов.
При этом резерв не должен использоваться для покупки автомобилей, ремонта офиса, расширения бизнеса или выплаты дивидендов собственникам.
Сколько денег должно быть в резерве
Универсальной суммы не существует, однако существуют проверенные ориентиры.
Минимальный уровень
Резерв должен покрывать не менее трех месяцев постоянных расходов компании.
Если ежемесячные обязательные расходы составляют:
аренда;
зарплата;
налоги;
кредиты;
коммунальные услуги;
обязательные платежи,
например, 1 миллион рублей в месяц, то резерв должен составлять минимум 3 миллиона рублей.
Оптимальный уровень
Для большинства предприятий безопасным считается резерв от 4 до 6 месяцев постоянных расходов.
Такой объем позволяет спокойно пережить сезонное снижение продаж или временные проблемы на рынке.
Для высокорискового бизнеса
Если компания работает:
в строительстве;
производстве;
торговле импортными товарами;
проектной деятельности;
бизнесе с длительным циклом сделки,
желательно иметь запас 6–12 месяцев фиксированных расходов.
Какой процент прибыли откладывать
Большинство предпринимателей начинают создавать резерв только после появления первых проблем. Это ошибка.
Правильный подход — формировать фонд постоянно.
Рекомендуемые значения:
5% — минимальный уровень для малого бизнеса;
10% — оптимальный уровень;
15–20% — при быстром росте компании или высоких рисках.
Если бизнес только начал приносить прибыль, желательно первые месяцы направлять на резерв до 30% чистой прибыли, пока необходимый объем не будет накоплен.
После достижения цели достаточно пополнять резерв лишь для компенсации инфляции и роста расходов компании.
Где хранить резервные деньги
Главное правило — деньги должны быть доступны максимально быстро.
Их нельзя размещать в рискованные инструменты.
Лучшие варианты:
отдельный расчетный счет;
отдельный накопительный счет;
банковский депозит с возможностью досрочного снятия без существенных потерь;
краткосрочные банковские инструменты с высокой ликвидностью.
Главная задача резервного фонда — сохранить деньги, а не заработать на них.
Стоит ли инвестировать подушку безопасности
Частая ошибка предпринимателей — желание заставить резерв «работать».
Инвестирование резервных средств в:
акции;
криптовалюту;
стартапы;
долгосрочную недвижимость;
высокорисковые проекты
может привести к ситуации, когда деньги понадобятся срочно, а вывести их быстро или без убытков окажется невозможно. Поэтому финансовый резерв не предназначен для получения высокой доходности. Инвестировать можно только ту часть прибыли, которая остается после полного формирования подушки безопасности.
Когда можно использовать резерв
Подушка безопасности расходуется только при возникновении действительно критических ситуаций:
резкое падение выручки;
потеря ключевого клиента;
чрезвычайные расходы;
серьезные ошибки руководства;
судебные споры;
аварии;
форс-мажорные обстоятельства.
Если деньги начинают регулярно использоваться для покрытия обычных ежемесячных расходов, это означает, что в бизнесе существуют системные проблемы.
Если приходится постоянно брать деньги из резерва
Это тревожный сигнал.
Необходимо провести анализ:
прибыльности бизнеса;
структуры расходов;
себестоимости продукции;
эффективности сотрудников;
маркетинга;
системы продаж;
финансового планирования.
Чаще всего причиной являются:
слишком большие постоянные расходы;
низкая маржинальность;
ошибки в ценообразовании;
слабый контроль денежных потоков;
отсутствие управленческого учета.
В такой ситуации необходимо не только пополнять резерв, но и устранять причины возникновения финансовых дыр.
Как быстро сформировать подушку безопасности
Практический алгоритм:
Рассчитайте среднемесячные обязательные расходы.
Умножьте их минимум на три.
Откройте отдельный резервный счет.
Автоматически перечисляйте 10–20% чистой прибыли после каждого расчетного периода.
Не используйте резерв без объективной необходимости.
После расходования фонда восстановите его в первоочередном порядке.
Типичные ошибки предпринимателей
При создании резервного фонда чаще всего допускают следующие ошибки:
отсутствие отдельного счета;
хранение резерва вместе с оборотными средствами;
инвестирование резервных денег в рискованные активы;
использование фонда для покупки оборудования или расширения бизнеса;
прекращение формирования резерва после первых накоплений;
отсутствие финансового планирования.
Заключение
Подушка безопасности — это не «мертвые деньги», а инструмент финансовой устойчивости компании. Именно резерв позволяет предпринимателю принимать взвешенные решения, а не действовать под давлением обстоятельств. Практика показывает, что компании с резервом в размере 3–6 месяцев обязательных расходов значительно легче проходят периоды кризиса, сохраняют команду и продолжают развиваться без дорогостоящих кредитов.
Формируйте резерв системно, откладывая не менее 10% чистой прибыли до достижения необходимого объема. Храните эти средства в высоколиквидных инструментах с быстрым доступом и используйте их только для покрытия действительно чрезвычайных расходов. Такой подход существенно повышает финансовую устойчивость бизнеса и снижает риск банкротства даже в условиях нестабильной экономики.